美联储加息,而国内投资人当前最合理的基准策略不是全面保守防御,而是应以"内守外攻"为大方向。
(本文首发于FT中文网)
美联储在2026年9月宣布加息0.25%,这是自2023年7月以来的首次加息。根据议息会议的点阵指引,年内大概率还将再加一次息,10月或12月议息会议都存在可能性。显然,美联储已经进入加息周期,市场人士在热议2026年在美联储引领下全球是否已经开启新的紧缩周期?投资人普遍担心会再次出现2022-23年的全球抗通胀周期中,股市、债市曾经出现过的持续大跌走势。
那么,美联储加息周期来了,我们就要躲着风险资产吗?我认为必须深入分析再下结论:
PART 01
加息周期中风险资产的表现不一定差
从历史数据看,美联储加息并不是必然终结牛市,以下是过去5轮加息周期中,美股标普500指数总回报一览表(数据来源于标普):
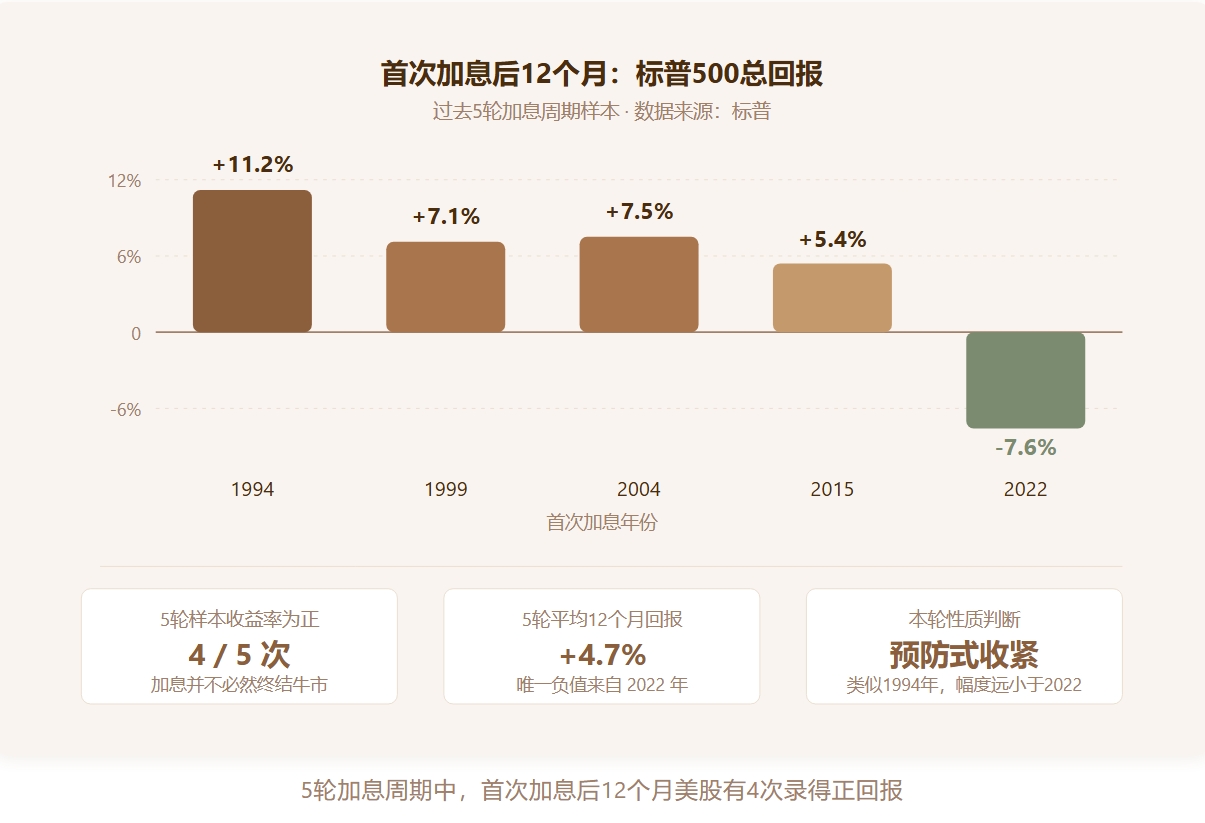
这5次的周期样本中,美联储首次加息后12个月内标普指数代表的美股收益率有4次为正。
不少国内投资人深信,美联储进入这一轮的加息周期,会如1999年的那一次一样,刺破美股的科技泡沫,最终引发市场崩盘。我认为这样的说法是武断的。
若公司盈利和AI资本开支足以抵消估值压缩,那么大型科技在加息周期并非必然下跌;而且从估值角度看,目前几乎囊括了所有AI尖端科技企业的纳斯达克100指数平均滚动TTM市盈率目前低于30倍,与当年(1999年)的100多倍不可同日而语。
另外,历史经验也告诉我们,加息周期中如果经济增长仍强,那么价值型的金融、能源、工业行业公司往往优于纯估值驱动的成长型;真正脆弱的是高估值、负现金流、持续融资占比高的"讲故事型公司"。这些脆弱型公司股票更多的是在新兴市场。
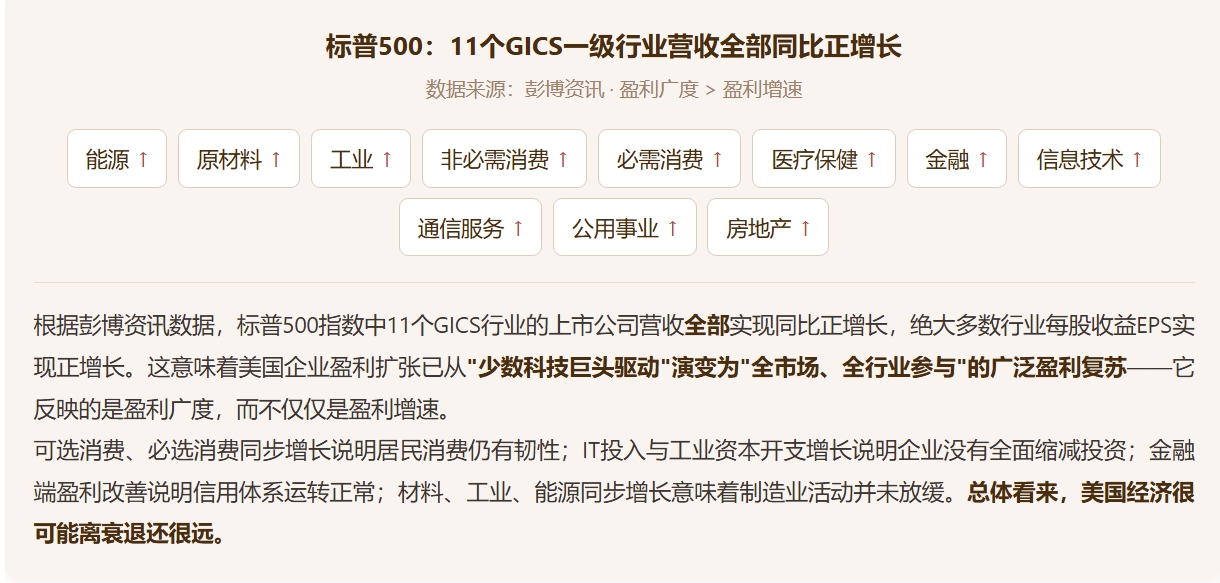
其中,GICS即是全球行业分类标准,是目前全球投资界最广泛使用的股票行业分类体系之一,由MSCI和S&P Dow Jones Indices共同开发。它的作用是把全球上市公司按照主营业务归入统一的行业框架,方便投资者进行比较、研究和资产配置。
而当多个行业普遍实现EPS正增长表明美股上市企业盈利已经出现明显扩散,增长从少数公司向多数公司传导。这代表经济扩张更具持续性,也直接回答了过去两年间市场争议最大的一些投资疑虑:指数上涨是真繁荣还是假繁荣?盈利增长是否只来自AI科技巨头?除科技外其余行业是否仍处于衰退?
而且,这一轮的加息类似1994年的预防式收紧,加息幅度可能远小于2022年。美股维持原有上行趋势的概率很大。
PART 02
加息周期中有哪些风险资产比较脆弱?
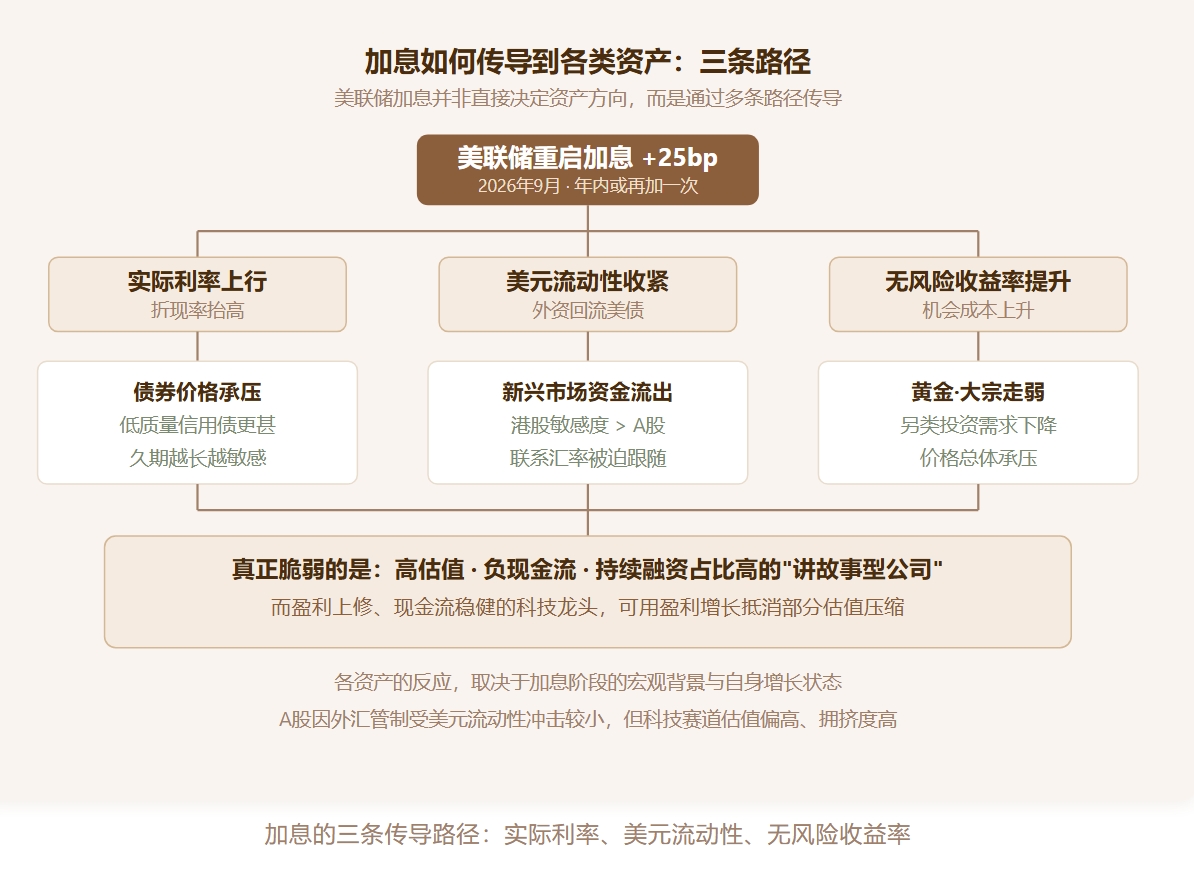
利率上行之下,债券、黄金与新兴市场首当其冲
我认为,在加息周期中债券价格所受的影响首当其冲,因为利率走高了,意味着无风险收益率提升。债券提供的固定收益对投资人的吸引力走弱,特别对利率敏感的低质量信用债而言更是如此。
同时,黄金和大宗商品也因利率上行而变得对投资人的吸引力下降,影响了投资人对这些另类投资品的需求,从而导致价格总体走弱。
其它的全球不同新兴市场,在美元利率上行之时普遍承受比较大的压力,因为美元的流动性直接收紧,外资因美债的收益率更高而流出新兴市场风险资产。
而不同的经济体(如中国香港等)的货币汇率都与美元挂钩,美元加息时,被迫跟进加息,港币被动抬升利率,会直接压制本地股市地产估值,加上本地资本市场的上市公司经营业绩上普遍增幅有限,则其走势表现很可能会比美股更弱。
新兴市场受流动性收紧的冲击当中,A股与港股相比,港股对美元敏感度更高,A股因国内有外汇管制而基本不太受影响。加上国内投资人的投资渠道有限,无限的流动性集中在有限的科技赛道,科创50指数包含较多尚未实现盈利的硬科技企业,全样本滚动TTM市盈率约130倍(剔除亏损企业后估值约80倍),显著高于纳斯达克100的不足30倍的TTM估值,赛道拥挤,波动风险较高。
PART 03
加息周期下该如何做全球资产配置?
"内守外攻":以红利与无风险收益为盾,以成熟市场高质量权益为矛
经过以上分析,很显然美联储加息并非直接决定所有资产的走势方向;它通过实际利率变动、公司盈利影响、信用与美元流动性流向等多条路径传导到各大类资产当中,而各资产反应取决于在美元加息阶段的宏观经济背景与微观自身的增长状态。
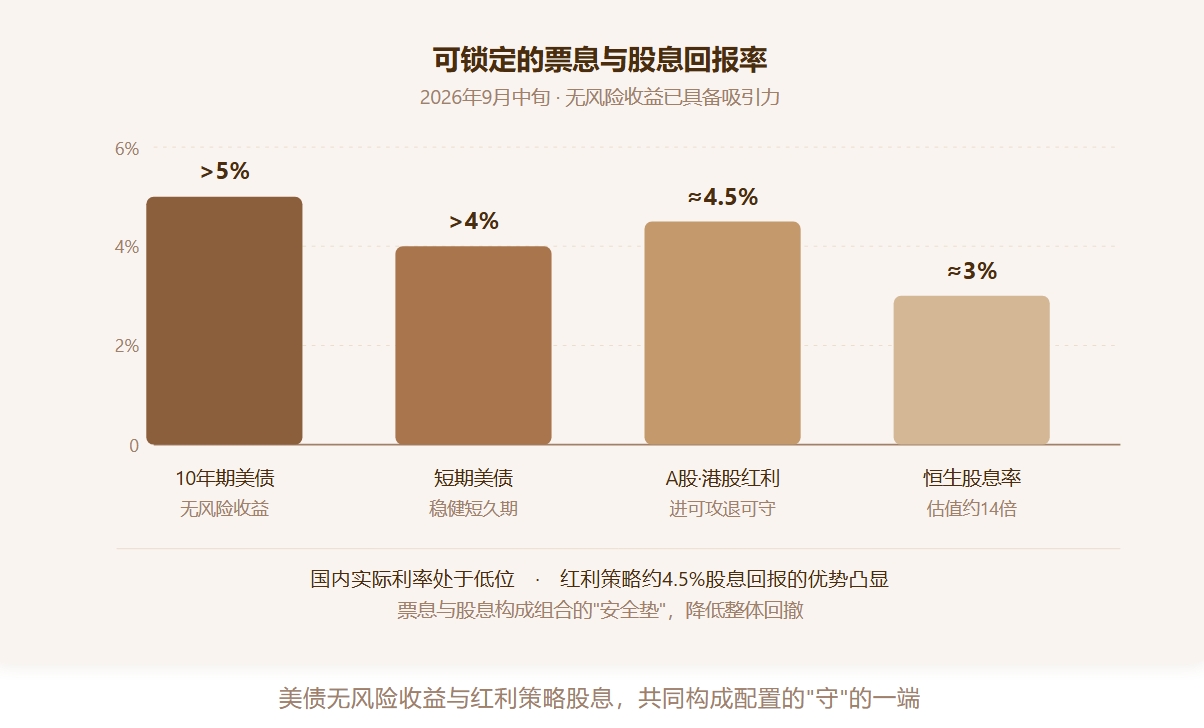
在固定收益方面,9月中旬时10年期美国国债收益率一度突破5%,更短期的美国国债也在4%以上,提供了很好的无风险收益。显然值得我们配置。
在美股投资方面,由于利率上行,融资和并购成本上升,企业的远期现金流折现更重要;因此,在配置上偏重现金流稳定的大型平台相对占优,而无盈利、小盘和依赖外部融资的成长股更脆弱。
而市场人士所高喊的"加息一定刺破科技股泡沫"的说法过于粗糙了,高净资产收益率ROE、净现金流稳健、盈利不断上修的科技龙头能用盈利增长抵消部分估值压缩;真正脆弱的是盈利下修与估值收缩同时发生的公司。因此建议保持核心仓位,关注公司的盈利走向、自由现金流和资产负债表质量。
当前主要市场估值水平对比如下:
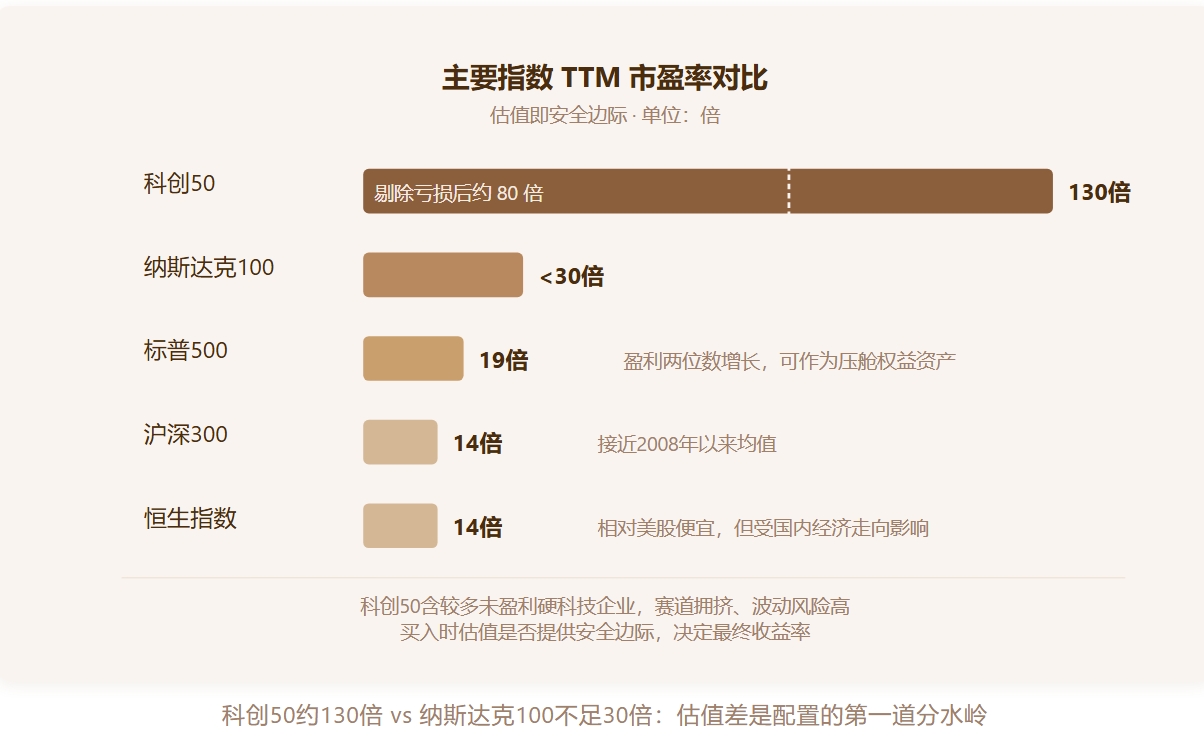
当前标普500市盈率约19倍,在上市公司总体盈利每年两位数增长的背景下,依然可以作为压舱权益类资产继续配置。
沪深300指数当前TTM市盈率约14倍,接近2008年以来历史均值水平,并不处于极端低估区间。
恒生指数估值目前也在14倍左右、股息率达3%、相对美股便宜,但除了受美元利率上行影响之外,因主要都是国内的上市公司,因此也受国内经济走向的影响,很难有持续的上升空间。
对于国内投资人而言,国内的目前实际利率水平处于低位之际,A股与港股的红利策略以4.5%左右的股息回报率的优势凸显,成为了进可攻退可守的相对优质资产,值得我们积极配置。
请参照下表:
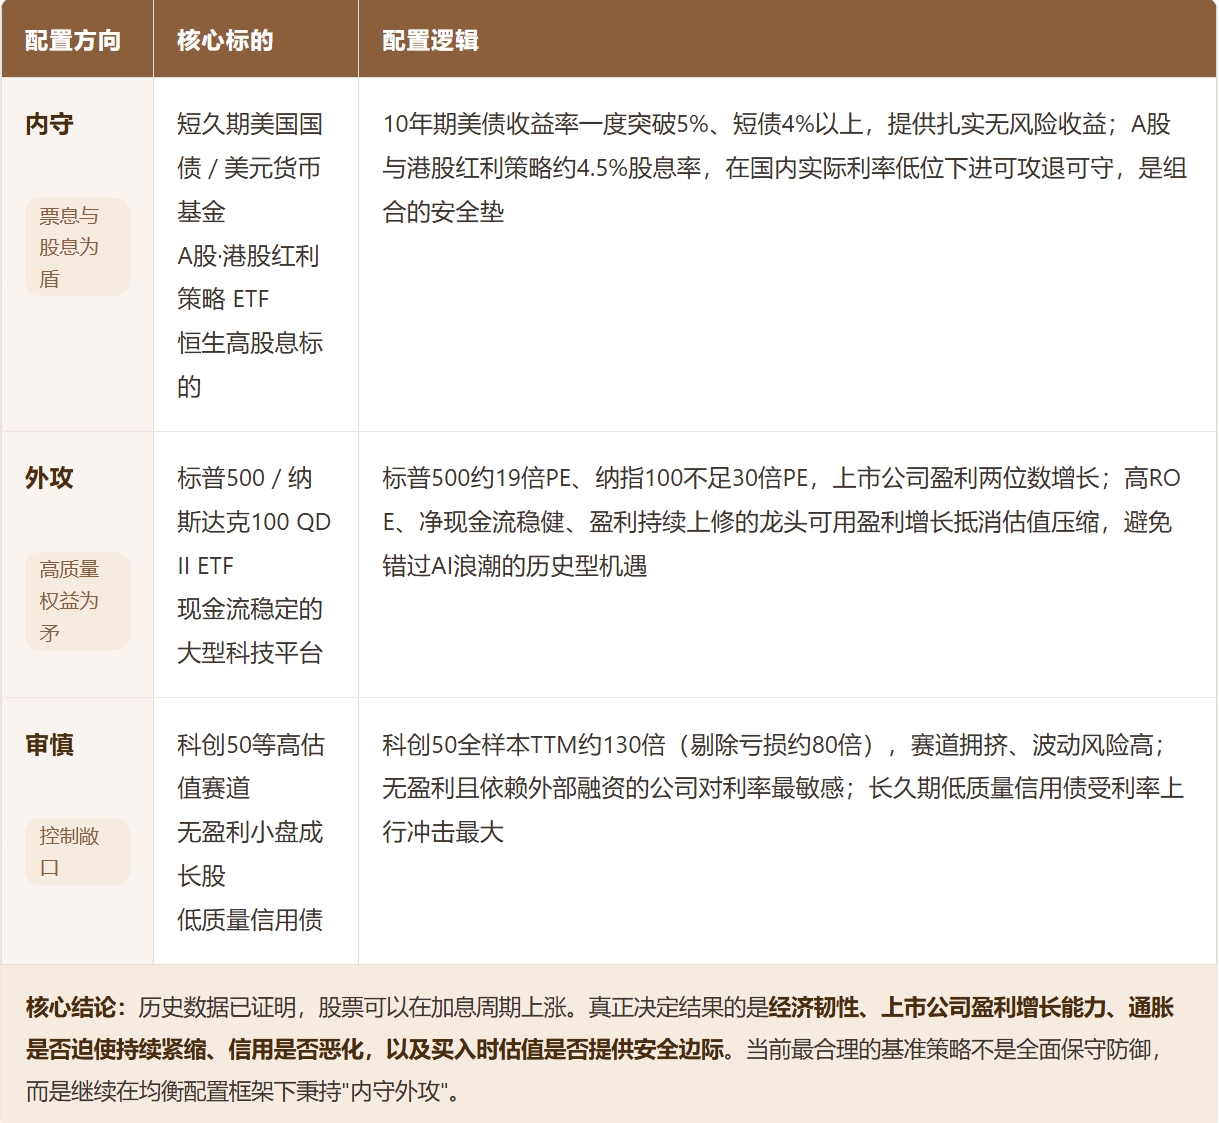
综上所述,历史数据已经证明,股票可以在加息周期上涨;真正决定结果的是经济的韧性以及上市公司的盈利增长能力、通胀是否迫使持续紧缩、信用是否恶化,以及买入时估值是否提供安全边际。
因此,尽管面对美联储加息周期,对于国内投资人而言,当前最合理的基准策略不是全面保守防御,而是应继续在均衡的资产配置框架下,秉持"内守外攻"的大方向,适度参与高质量风险资产的投资(如利用一切合规合法的渠道投资美股等成熟市场),以获取顺周期的投资收益,也确保自己不会错过AI浪潮所带来的历史型机遇。
0
推荐

 京公网安备 11010502034662号